

Menu
X
GẦN XONG! HÃY GIÚP CHÚNG TÔI TRẢ LỜI BẠN.
Theo Báo cáo Kinh tế tư nhân Việt Nam 2025 do VCCI công bố năm 2026, Việt Nam hiện có khoảng 6,1 triệu hộ kinh doanh đang hoạt động. Đáng chú ý, kết quả khảo sát 1.001 hộ kinh doanh trên toàn quốc cho thấy nhóm có doanh thu từ 1 tỷ đồng đến dưới 3 tỷ đồng/năm chiếm tỷ lệ lớn trong số hộ được khảo sát. Đây là nhóm hộ kinh doanh có nhiều yêu cầu về kê khai thuế, hóa đơn và sổ sách kế toán, đồng thời phát sinh nhu cầu lớn về hỗ trợ chuyên môn trong quá trình thực hiện nghĩa vụ thuế.
Vậy hộ kinh doanh nhóm 2 là gì? Quy định về thuế, kế toán được áp dụng như thế nào và cần chuẩn bị những loại sổ sách nào? Hãy cùng Kế Toán Song Kim tìm hiểu chi tiết và tham khảo dịch vụ kế toán hộ kinh doanh nhóm 2 qua bài viết sau đây.
Vậy hộ kinh doanh nhóm 2 là gì? Quy định về thuế, kế toán được áp dụng như thế nào và cần chuẩn bị những loại sổ sách nào? Hãy cùng Kế Toán Song Kim tìm hiểu chi tiết và tham khảo dịch vụ kế toán hộ kinh doanh nhóm 2 qua bài viết sau đây.
Hộ kinh doanh nhóm 2 là gì?
Hộ kinh doanh nhóm 2 là cách gọi nhóm hộ kinh doanh có tổng doanh thu năm từ trên 1 tỷ đồng đến 3 tỷ đồng, theo quy định tại Nghị định 68/2026/NĐ-CP và Nghị định 141/2026/NĐ-CP. Nhóm hộ kinh doanh này có trách nhiệm tổ chức sổ sách kế toán, thực hiện kê khai thuế theo quý và hoàn thành các nghĩa vụ thuế theo quy định hiện hành.
Lưu ý: Chính phủ cũng đang có những đề xuất liên quan đến việc nâng ngưỡng doanh thu của hộ kinh doanh nhóm 2 lên 10 tỷ đồng/năm trong các dự thảo luật trong tháng 11/2026.
Lưu ý: Chính phủ cũng đang có những đề xuất liên quan đến việc nâng ngưỡng doanh thu của hộ kinh doanh nhóm 2 lên 10 tỷ đồng/năm trong các dự thảo luật trong tháng 11/2026.
Các quy định về kế toán, thuế đang được áp dụng cho hộ kinh doanh nhóm 2
- Nghị định 68/2026/NĐ-CP
- Nghị định 141/2026/NĐ-CP
- Thông tư 152/2025/TT-BTC về chế độ kế toán hộ kinh doanh
- Các quy định pháp luật khác cho liên quan có thể được ban hành theo từng thời kỳ.
Cách tính thuế của hộ kinh doanh nhóm 2
Cách tính thuế giá trị gia tăng (GTGT) của hộ nhóm 2
Thuế GTGT phải nộp của hộ kinh doanh nhóm 2 sẽ được tính trực tiếp theo tỷ lệ % trên toàn bộ doanh thu của hộ. Tùy thuộc vào ngành nghề kinh doanh, thuế suất thuế GTGT sẽ có các mức sau: 1%, 2%, 3% hoặc 5%
Cách tính thuế thu nhập cá nhân (TNCN) của HKD nhóm 2
Căn cứ vào điểm a, b khoản 5 Điều 4, Nghị định 68/2026/NĐ-CP, hộ kinh doanh nhóm 2 sẽ có 2 cách tính thuế TNCN như sau:
Cách 1 (Tính theo doanh thu)
- Thuế TNCN phải nộp = (Tổng doanh thu năm – 1 tỷ đồng) x Tỷ lệ thuế suất % theo ngành nghề
Lưu ý: Trường hợp hộ kinh doanh hoạt động nhiều ngành nghề có mức thuế suất TNCN khác nhau hoặc có nhiều địa điểm kinh doanh, người nộp thuế được lựa chọn ngành nghề hoặc địa điểm kinh doanh để áp dụng mức giảm trừ 1 tỷ đồng theo phương án có lợi nhất. Tổng mức giảm trừ không vượt quá 1 tỷ đồng/năm đối với toàn bộ hoạt động kinh doanh.
Cách 2 (Tính theo thu nhập tính thuế)
- Thuế TNCN phải nộp = (Tổng doanh thu năm – Chi phí hợp lý) x 15%
Hệ thống sổ sách kế toán cần mở của hộ kinh doanh nhóm 2
Căn cứ vào lựa chọn áp dụng cách tính thuế TNCN, hệ thống sổ sách kế toán sẽ được áp dụng như sau:
Cách 1 (Tính theo doanh thu)
- Hộ kinh doanh nhóm 2 chỉ áp dụng 1 sổ đó là: S2a-HKD
Cách 2 (Tính theo thu nhập tính thuế)
Do việc xác định thuế TNCN phải nộp dựa trên thu nhập tính thuế (lợi nhuận) nên hộ kinh doanh nhóm 2 phải mở tối thiểu 4 loại sổ kế toán như sau:
- Sổ S2b-HKD - Sổ doanh thu bán hàng hóa, dịch vụ.
- Sổ S2c-HKD - Sổ chi tiết doanh thu, chi phí
- Sổ S2d-HKD - Sổ chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa
- Sổ S2e-HKD - Sổ chi tiết tiền
Ngoài ra, nếu HKD có phát sinh thêm các loại thuế đặc thù như: thuế tiêu thụ đặc biệt, thuế tài nguyên, bảo vệ môi trường,…HKD lựa chọn các tính thuế này còn phải mở thêm sổ S3a-HKD – Sổ theo dõi nghĩa vụ thuế khác.
Hộ kinh doanh nhóm 2 nên lựa chọn phương pháp tính thuế TNCN nào?
Theo quan điểm của Dịch vụ kế toán Song Kim, hộ kinh doanh nhóm 2 nên cân nhắc lựa chọn phương pháp tính thuế theo doanh thu (Cách 1) vì những lý do sau:
- Cách tính thuế đơn giản: Công thức tính thuế rõ ràng, dễ xác định số thuế phải nộp dựa trên doanh thu và tỷ lệ thuế suất theo ngành nghề.
- Giảm chi phí tuân thủ: Không phải tập hợp, phân loại và xác định toàn bộ chi phí được trừ để tính thuế TNCN.
- Hạn chế rủi ro về chứng từ: Không phải phụ thuộc vào việc tập hợp đầy đủ hóa đơn, chứng từ hợp lệ của từng khoản chi phí để xác định thu nhập tính thuế TNCN.
- Dễ dàng dự toán nghĩa vụ thuế: Hộ kinh doanh có thể chủ động ước tính số thuế phải nộp và xây dựng kế hoạch tài chính.
- Phù hợp với hộ kinh doanh có tỷ suất lợi nhuận cao: Phương pháp tính thuế theo doanh thu có thể mang lại lợi ích về số thuế TNCN phải nộp đối với những hộ có chi phí hoạt động thấp.
Tuy nhiên, không phải hộ kinh doanh nào cũng phù hợp với phương pháp tính thuế theo doanh thu. Đối với những hộ có chi phí kinh doanh lớn, tỷ suất lợi nhuận thấp và có đầy đủ hóa đơn, chứng từ hợp lệ, phương pháp tính thuế theo thu nhập có thể mang lại lợi ích tốt hơn.
Vì vậy, trước khi lựa chọn phương pháp tính thuế, hộ kinh doanh nên tính toán và so sánh số thuế TNCN phải nộp theo cả hai phương pháp để đưa ra quyết định phù hợp với tình hình kinh doanh thực tế.
Vì vậy, trước khi lựa chọn phương pháp tính thuế, hộ kinh doanh nên tính toán và so sánh số thuế TNCN phải nộp theo cả hai phương pháp để đưa ra quyết định phù hợp với tình hình kinh doanh thực tế.
Liệt kê danh sách công việc của Song Kim khi cung cấp dịch vụ kế toán cho hộ kinh doanh nhóm 2
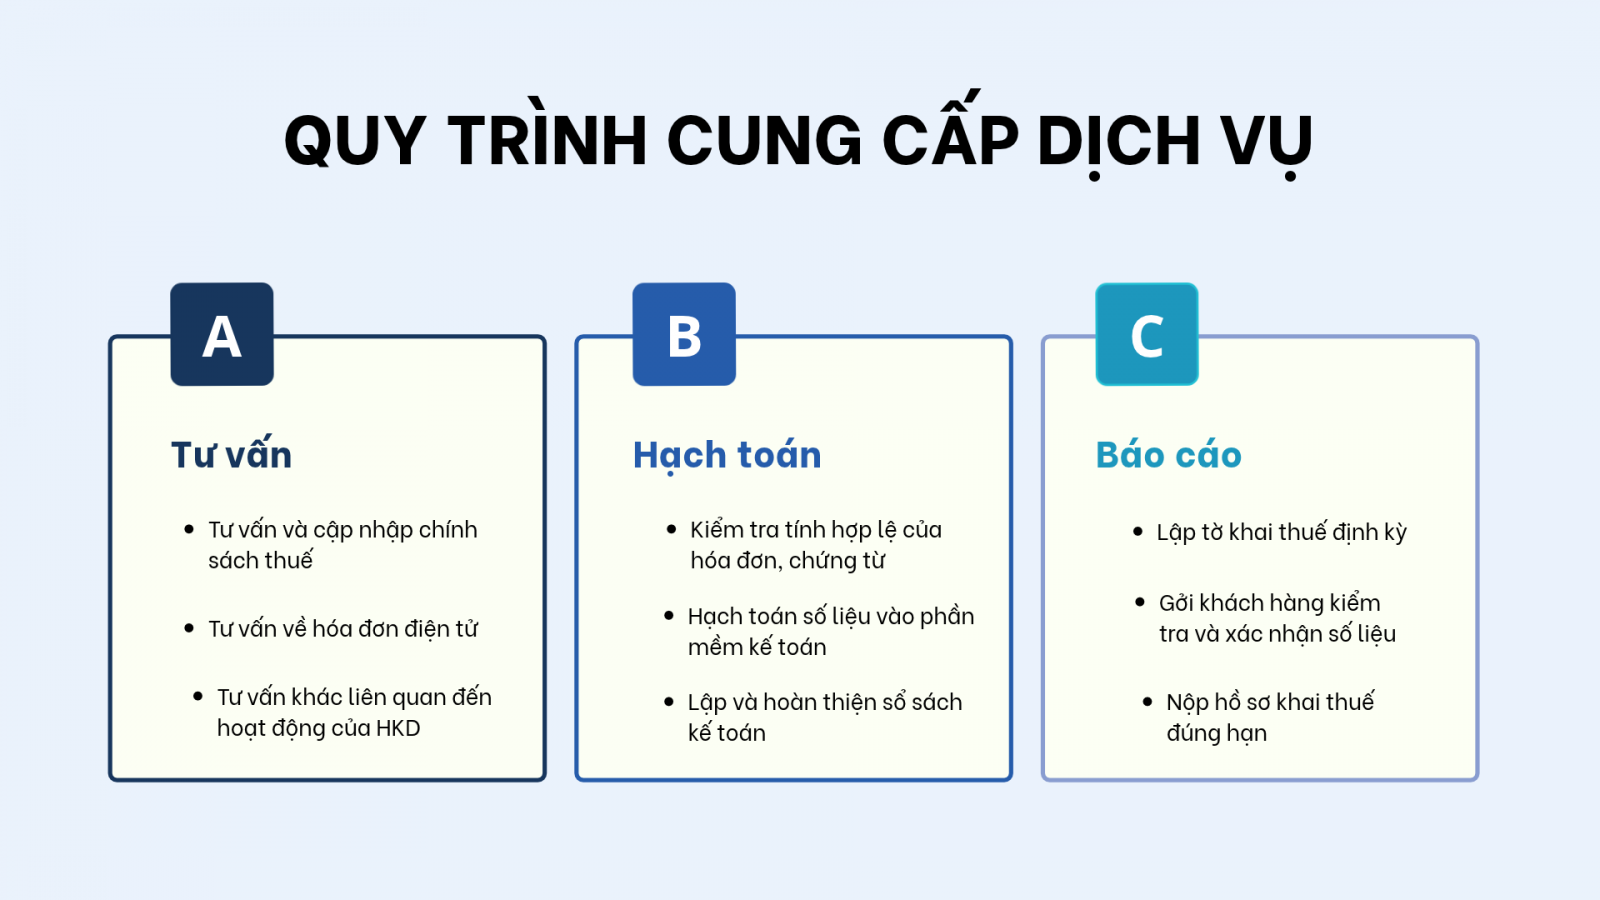
Khi sử dụng dịch vụ kế toán thuế hộ kinh doanh nhóm 2 do Song Kim cung cấp, quý hộ kinh doanh sẽ được sử dụng trọn gói các dịch vụ sau:
A. Tư vấn thuế, kế toán
- Tư vấn chính sách thuế hiện hành; cập nhật các chính sách thuế mới liên quan đến hoạt động của hộ;
- Tư vấn xuất hóa đơn, hướng dẫn xuất hóa đơn khi có sai sót như: điều chỉnh, thay thế, xóa bỏ
- Các tư vấn khác liên quan đến hoạt động của hộ kinh doanh như: Lương, bảo hiểm xã hội,…
B. Hạch toán kế toán theo định kỳ
- Kiểm tra tính hợp lệ của hóa đơn/chứng từ2. Nhập liệu số liệu vào phần mềm kế toán
C. Lập và nộp hồ sơ khai thuế định kỳ
- Tổng hợp số liệu kế toán, xác định doanh thu tính thuế GTGT và thuế TNCN.
- Lập tờ khai thuế GTGT, thuế TNCN và các hồ sơ khai thuế liên quan theo phương pháp tính thuế mà hộ kinh doanh đã lựa chọn.
- Gửi hồ sơ khai thuế cho khách hàng kiểm tra, xác nhận trước khi nộp.
- Thực hiện nộp hồ sơ khai thuế điện tử đúng thời hạn sau khi được khách hàng xác nhận.
- Thông báo số thuế phải nộp và thời hạn nộp thuế để khách hàng chủ động thực hiện nghĩa vụ tài chính.
Báo giá dịch vụ kế toán thuế hộ kinh doanh nhóm 2
Hiện nay, Kế Toán Song Kim tập trung cung cấp dịch vụ kế toán thuế cho hộ kinh doanh nhóm 2 có doanh thu năm trên 1 tỷ đồng đến 3 tỷ đồng, lựa chọn phương pháp tính thuế TNCN theo tỷ lệ % trên doanh thu.
Với phương pháp tính thuế này, Song Kim sẽ hỗ trợ hộ kinh doanh thực hiện các công việc như: kiểm tra chứng từ, theo dõi doanh thu, lập sổ sách kế toán theo quy định, kê khai thuế GTGT và TNCN định kỳ, đồng thời tư vấn các vấn đề liên quan đến nghĩa vụ thuế trong quá trình kinh doanh.
Chi phí dịch vụ được xây dựng phù hợp với quy mô doanh thu và đặc điểm hoạt động của từng hộ kinh doanh. Cụ thể như sau:
A. Nhóm ngành thương mại và dịch vụ
Với phương pháp tính thuế này, Song Kim sẽ hỗ trợ hộ kinh doanh thực hiện các công việc như: kiểm tra chứng từ, theo dõi doanh thu, lập sổ sách kế toán theo quy định, kê khai thuế GTGT và TNCN định kỳ, đồng thời tư vấn các vấn đề liên quan đến nghĩa vụ thuế trong quá trình kinh doanh.
Chi phí dịch vụ được xây dựng phù hợp với quy mô doanh thu và đặc điểm hoạt động của từng hộ kinh doanh. Cụ thể như sau:
A. Nhóm ngành thương mại và dịch vụ
| Số lượng hóa đơn đầu ra/quý | Phí dịch vụ/quý |
| Dưới 10 hóa đơn | 900.000 đồng |
| Từ 10 – 30 hóa đơn | 1.500.000 đồng |
| Từ 31 – 60 hóa đơn | 2.100.000 đồng |
| Từ 61 – 90 hóa đơn | 2.700.000 đồng |
| Từ 91 – 120 hóa đơn | 3.300.000 đồng |
| Từ 121 – 150 hóa đơn | 3.600.000 đồng |
| Từ 151 – 180 hóa đơn | 3.900.000 đồng |
| Từ 181 – 230 hóa đơn | 4.200.000 đồng |
| Từ 231 – 280 hóa đơn | 4.500.000 đồng |
| Từ 281 – 330 hóa đơn | 4.800.000 đồng |
| Trên 330 hóa đơn | 4.800.000 đồng + 10.000 đồng/hóa đơn vượt ngưỡng |
B. Nhóm ngành sản xuất và xây dựng
| Số lượng hóa đơn đầu ra/quý | Phí dịch vụ/quý |
| Dưới 10 hóa đơn | 1.200.000 đồng |
| Từ 10 – 30 hóa đơn | 1.800.000 đồng |
| Từ 31 – 60 hóa đơn | 2.400.000 đồng |
| Từ 61 – 90 hóa đơn | 3.000.000 đồng |
| Từ 91 – 120 hóa đơn | 3.600.000 đồng |
| Từ 121 – 150 hóa đơn | 3.900.000 đồng |
| Từ 151 – 180 hóa đơn | 4.200.000 đồng |
| Từ 181 – 230 hóa đơn | 4.500.000 đồng |
| Từ 231 – 280 hóa đơn | 4.800.000 đồng |
| Từ 281 – 330 hóa đơn | 5.100.000 đồng |
| Trên 330 hóa đơn | 5.100.000 đồng + 10.000 đồng/hóa đơn vượt ngưỡng |
Ghi chú về báo giá
- Mức phí dịch vụ trên chưa bao gồm thuế giá trị gia tăng (GTGT).
- Số lượng hóa đơn làm căn cứ tính phí được xác định theo số hóa đơn bán ra (hóa đơn đầu ra) trong quý.
- Đối với trường hợp phát sinh trên 330 hóa đơn đầu ra/quý, phí dịch vụ được tính bằng mức phí áp dụng cho 330 hóa đơn cộng thêm 10.000 đồng cho mỗi hóa đơn vượt ngưỡng.
- Nhằm tối ưu chi phí cho hộ kinh doanh, Song Kim không tính số lượng hóa đơn mua vào vào cơ sở xác định phí dịch vụ thông thường.
- Trường hợp hộ kinh doanh phát sinh yêu cầu giải trình liên quan đến hệ số K, cần kiểm tra và hạch toán hóa đơn đầu vào, phí dịch vụ phát sinh sẽ được tính theo biểu phí tương ứng nêu trên.
- Phí dịch vụ chưa bao gồm chi phí mua hoặc thuê phần mềm bán hàng, phần mềm kế toán, hóa đơn điện tử và các thiết bị cần thiết khác phục vụ hoạt động kinh doanh của hộ kinh doanh.
Liên hệ dịch vụ kế toán hộ kinh doanh nhóm 2 tại Kế Toán Song Kim
Với hơn 13 năm kinh nghiệm trong lĩnh vực dịch vụ kế toán, Kế Toán Song Kim luôn hướng đến việc cung cấp giải pháp kế toán thuế phù hợp, tiết kiệm và hiệu quả cho hộ kinh doanh.
Nếu Quý khách đang hoạt động kinh doanh với doanh thu từ trên 1 tỷ đồng đến 3 tỷ đồng/năm và cần tìm một đơn vị hỗ trợ kê khai thuế, lập sổ sách kế toán định kỳ, hãy liên hệ với Song Kim để được tư vấn phương án thực hiện phù hợp.
Kế Toán Song Kim – Đồng hành cùng hộ kinh doanh trong công tác kế toán và thực hiện nghĩa vụ thuế.
Liên hệ ngay với chúng tôi để được tư vấn và nhận báo giá dịch vụ kế toán hộ kinh doanh nhóm 2!
Nếu Quý khách đang hoạt động kinh doanh với doanh thu từ trên 1 tỷ đồng đến 3 tỷ đồng/năm và cần tìm một đơn vị hỗ trợ kê khai thuế, lập sổ sách kế toán định kỳ, hãy liên hệ với Song Kim để được tư vấn phương án thực hiện phù hợp.
Kế Toán Song Kim – Đồng hành cùng hộ kinh doanh trong công tác kế toán và thực hiện nghĩa vụ thuế.
Liên hệ ngay với chúng tôi để được tư vấn và nhận báo giá dịch vụ kế toán hộ kinh doanh nhóm 2!
Hãy để lại câu hỏi của bạn bên dưới, chúng tôi sẽ trả lời TRONG 60 PHÚT
Số ĐT và email sẽ được ẩn để bảo mật thông tin của bạn
Gửi nhanhTin tức mới
-
Dịch vụ thành lập công ty tại Đồng Nai – Trọn gói 1.5 triệu
16:10:07 27-06-2023
-
Dịch vụ thành lập công ty tại Bà Rịa Vũng Tàu – Chỉ 1.5tr
17:37:15 25-06-2023
-
Dịch vụ thành lập công ty tại Bình Dương – Chỉ 1.500.000đ
11:55:02 24-06-2023
-
Cách tuyển dụng hiệu quả trên facebook
16:04:08 16-04-2023
-
Khu công nghiệp là gì? So sánh khu công nghiệp và khu chế xuất
11:58:40 12-04-2023
-
Lộ trình tăng lương cho nhân viên trong công ty
11:08:51 08-04-2023
-
Tuyển dụng là gì? Các trang tuyển dụng miễn phí
10:54:26 04-04-2023
-
Top 6 cách tuyển dụng nhân sự hiệu quả
20:23:46 29-03-2023
-
Top 5 cách giữ chân nhân viên gắn bó lâu dài với công ty
19:13:41 22-03-2023
-
Địa điểm kinh doanh là gì? Đặc điểm của địa điểm kinh doanh
11:31:31 04-02-2023
-
Văn phòng đại diện là gì? Khi nào nên thành lập VPĐD?
16:26:58 27-01-2023
-
Công ty liên doanh là gì? Đặc điểm của công ty liên doanh
10:50:54 18-01-2023
2013 - 2026 - Bản quyền thuộc về © Dịch vụ Kế Toán Song Kim
Địa chỉ: 2/1/9 Đường số 84 Cao Lỗ, Phường 4, Quận 8, Tp.HCMHotline: 0986 23 26 29
Website: https://ketoansongkim.vn
Email: info@ketoansongkim.vn

